

Financiator gestione di spese
Financiator App
- 4,3
- 7.00 recensioni
- 100.00K
- Download
- Free
- Prezzo
Screenshot
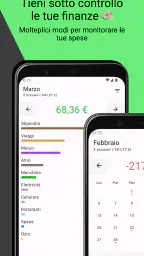
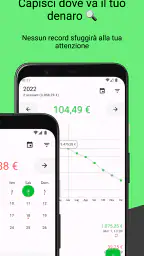
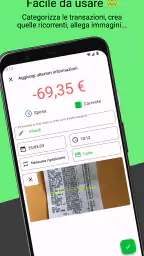
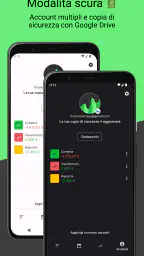
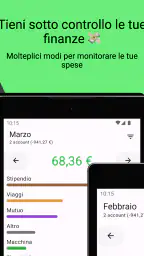
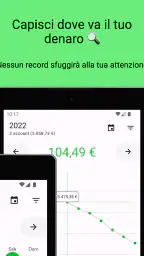
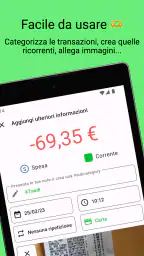
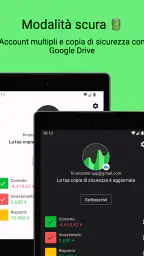
Financiator gestione di spese Pro e contro
Pro
- Interfaccia semplice, adatta anche a chi non ha esperienza nella gestione del budget.
- Permette di controllare rapidamente entrate, uscite e disponibilità residua.
- Le categorie personalizzabili aiutano a individuare le principali fonti di spesa.
- Utile per monitorare abbonamenti e pagamenti ricorrenti nel tempo.
- Può favorire abitudini finanziarie più consapevoli grazie alla registrazione costante.
Contro
- L’inserimento manuale delle spese può diventare poco pratico con molti movimenti.
- Le funzioni avanzate potrebbero richiedere tempo per essere comprese appieno.
- La qualità dei report dipende dalla precisione e dalla costanza dei dati inseriti.
- Potrebbero mancare strumenti completi per investimenti o pianificazione finanziaria.
- La sincronizzazione automatica dei conti può non essere disponibile o variare per banca.
 Analisi di All-app
Tenere sotto controllo le spese quotidiane sembra semplice finché gli acquisti si accumulano: un caffè, una commissione, la spesa al supermercato, un abbonamento e qualche pagamento in contanti. È proprio in questo spazio, tra la memoria personale e un foglio di calcolo troppo impegnativo, che ho trovato interessante Financiator gestione di spese. L’app di Financiator App è pensata per la gestione delle finanze personali e punta soprattutto a rendere più ordinata la registrazione delle uscite.
La mia impressione è che il suo valore non stia nel promettere analisi finanziarie sofisticate, ma nel trasformare le spese sparse della giornata in informazioni consultabili. È un approccio concreto: invece di affidarsi alla sensazione di “aver speso troppo”, si prova a costruire una traccia delle uscite e a usarla per capire dove intervenire.
La registrazione delle spese è il vero centro dell’esperienza
Il cuore dell’app è la possibilità di annotare le uscite personali con regolarità. Sembra una funzione elementare, ma nella pratica cambia molto il modo in cui si osserva il proprio denaro. Quando registro una spesa appena avvenuta, non devo ricostruire a fine settimana dove siano finiti i soldi; quando invece rimando tutto, il rischio di dimenticare piccoli importi diventa concreto.
Per questo la considero più adatta a chi vuole creare un’abitudine semplice che a chi cerca un consulente finanziario digitale. L’app può aiutare a vedere il comportamento quotidiano con maggiore chiarezza, ma il risultato dipende dalla costanza con cui si inseriscono le informazioni. Nessuno strumento può offrire un quadro utile se le spese vengono registrate solo occasionalmente.
Il vantaggio più pratico è la riduzione del lavoro mentale. Invece di affidarmi alla memoria o di cercare movimenti tra le notifiche della banca, posso raccogliere le uscite in un unico punto. Questo non significa sostituire l’app bancaria: Financiator gestione di spese ha un ruolo diverso. La banca mostra i movimenti del conto, mentre un’app di questo tipo serve soprattutto a interpretarli dal punto di vista del budget personale.
La funzione dà il meglio quando diventa un gesto quotidiano di pochi secondi. Registrare subito una spesa permette di mantenere il quadro più realistico e rende più facile confrontare le abitudini tra periodi diversi. Se la si usa come un semplice archivio compilato in ritardo, perde gran parte della sua utilità.
Come la uso per non confondere spese diverse
Nel mio modo di usarla, la prima regola è separare mentalmente le uscite ricorrenti da quelle occasionali. Una bolletta o un abbonamento hanno un peso prevedibile; una cena fuori o un acquisto impulsivo raccontano invece qualcosa sulle decisioni della settimana. Registrare tutto senza distinguere questi due comportamenti può produrre un totale corretto, ma poco utile.
Altri articoli dalla nostra redazione

Instagram decide cosa vediamo: il potere nascosto del feed

Spotify trasforma l’ascolto in abitudine, ma decide sempre più cosa sentiamo

Amazon Alexa sotto pressione: cosa succede quando rete e configurazione cedono

Amazon Music: una comunità discreta, più da ascoltare che da condividere

Zoom Workplace riduce la confusione nelle riunioni da mobile

Sblocca la Personalità del Tuo Telefono con ZEDGE™ Suonerie, Sfondi
Un secondo accorgimento è inserire le spese nello stesso momento in cui avvengono. Se pago in contanti, la nota immediata evita che quell’uscita sparisca dal bilancio personale. Se pago con la carta, la notifica bancaria può ricordarmela, ma aspettare troppo rende più difficile associare l’importo al motivo reale del pagamento.
Questa procedura è particolarmente utile per le piccole spese ripetute. Singolarmente sembrano trascurabili, ma osservate insieme possono spiegare perché il denaro disponibile diminuisce più rapidamente del previsto. L’app non deve necessariamente diventare un progetto complesso: può bastare usarla per individuare queste perdite graduali e decidere quali ridurre.
Un flusso che ho trovato sensato è questo: registro l’uscita, la collego mentalmente alla necessità che l’ha generata e poi, alla fine del periodo, osservo il totale per tipo di comportamento. Non mi limito quindi a chiedermi quanto ho speso, ma anche perché. È una differenza importante, perché il totale da solo non suggerisce sempre una soluzione.
Un esempio realistico nella vita di tutti i giorni
Immaginiamo una settimana normale. Il lunedì compro qualcosa durante la pausa di lavoro, il martedì faccio una piccola spesa, il mercoledì pago un trasporto imprevisto e nel fine settimana esco con gli amici. Nessuna di queste uscite, presa da sola, sembra necessariamente problematica. Se però il mese è già carico di pagamenti fissi, la somma può ridurre rapidamente il margine disponibile.
Con Financiator gestione di spese posso annotare ogni movimento senza aspettare l’estratto conto. Dopo alcuni giorni, il punto non è accusarmi di aver speso male, ma riconoscere lo schema: magari non è la spesa principale a pesare, bensì la ripetizione di acquisti piccoli e poco pianificati. Questa consapevolezza mi permette di fissare una regola concreta, come preparare più spesso ciò che serve o stabilire in anticipo quanto destinare alle uscite flessibili.
È qui che una registrazione apparentemente banale produce un effetto reale. L’app non decide per me e non elimina le spese; rende però più difficile ignorare il loro insieme. Per una persona che vuole iniziare a gestire meglio il denaro senza costruire subito un sistema complicato, questo può essere un punto di partenza valido.
Quando il metodo funziona meglio e dove richiede attenzione
Lo scenario ideale è quello di una persona che gestisce soprattutto le proprie spese e vuole capire con maggiore precisione il proprio andamento mensile. Studenti, lavoratori alla prima esperienza con un budget personale o famiglie che desiderano annotare le uscite quotidiane possono trarre beneficio dalla semplicità dell’approccio.
È utile anche quando si sta cercando di raggiungere un obiettivo concreto, come ridurre gli acquisti non programmati o creare un margine per una spesa futura. In quel caso, la registrazione non è fine a se stessa: serve a verificare se le decisioni prese durante la settimana sono coerenti con l’obiettivo.
Un caso meno ovvio riguarda chi condivide alcune spese con un’altra persona ma non vuole necessariamente gestire tutto in modo centralizzato. Si può usare l’app come diario personale per capire la propria parte del bilancio, mantenendo separati i conti e le responsabilità. Questo approccio richiede accordi chiari tra le persone coinvolte, perché una registrazione individuale non sostituisce una contabilità comune.
La stessa caratteristica, però, può diventare un limite. Se cerco sincronizzazione automatica con conti bancari, importazione completa dei movimenti, gestione avanzata di investimenti o funzioni dedicate a una piccola attività, probabilmente un’app bancaria o uno strumento finanziario più specializzato sarà più adatto. Financiator è centrata sulle spese personali, non sulla gestione professionale della contabilità.
Il compromesso tra semplicità e dettaglio
La semplicità aiuta a cominciare, ma non risolve ogni esigenza. Chi desidera classificare ogni movimento con molte regole personalizzate potrebbe sentire il bisogno di un controllo più granulare. D’altra parte, un sistema troppo dettagliato porta facilmente ad abbandonare l’abitudine: se inserire una spesa diventa un compito lungo, la costanza diminuisce.
Il compromesso migliore, secondo me, è scegliere un livello di dettaglio sostenibile. Non serve annotare una descrizione elaborata per ogni acquisto. È più utile mantenere sempre lo stesso criterio, così da poter confrontare le uscite senza creare categorie incoerenti. Una registrazione breve ma regolare vale più di un archivio perfetto compilato una volta sola.
Va considerato anche il costo complessivo dell’esperienza. L’app è disponibile gratuitamente, mentre gli acquisti integrati possono andare da circa due euro a poco più di trenta euro quando la fatturazione avviene tramite Google Play. Prima di attivare qualsiasi elemento a pagamento, io valuterei se le funzioni aggiuntive risolvono davvero un problema quotidiano oppure se la versione gratuita è già sufficiente per il mio metodo.
Questo aspetto rende importante provare l’app con un obiettivo preciso. Se voglio soltanto registrare le spese e osservare le mie abitudini, non partirei dando per scontato che serva acquistare qualcosa. Se invece l’uso regolare dimostra che una funzione extra mi fa risparmiare tempo o mantiene più ordinato il controllo, allora il costo può avere senso. La decisione dovrebbe dipendere dal beneficio concreto, non dalla curiosità.
Compatibilità, pubblico e aspettative corrette
Financiator App ha pubblicato l’app nel 2014 e la versione attuale è la 3.54.02. Il requisito minimo indicato è Android 6.0, quindi può essere presa in considerazione anche da chi utilizza un dispositivo non recente, purché rispetti quella compatibilità. L’età consigliata è PEGI 3, coerente con un’app di gestione personale senza contenuti destinati a un pubblico adulto.
La sua presenza sul Play Store è accompagnata da una media di 4,3 ottenuta da circa duemila e seicento valutazioni, mentre le installazioni superano quota centomila. Questi numeri suggeriscono che l’idea di una gestione diretta delle uscite interessa un pubblico concreto, ma non sostituiscono la valutazione personale: ciò che conta è capire se il metodo di inserimento si adatta alla propria routine.
Io la consiglierei soprattutto a chi vuole iniziare senza passare subito a fogli di calcolo o piattaforme finanziarie dense di opzioni. La sconsiglierei invece a chi pretende un sistema completamente automatico, perché la qualità del risultato dipende dalla partecipazione dell’utente. Anche chi gestisce più conti, valute o attività lavorative separate dovrebbe valutare attentamente se una soluzione focalizzata sulle spese personali sia abbastanza ampia.
Tre accorgimenti che migliorano davvero il risultato
Il primo è usare l’app come strumento di verifica, non come semplice registro storico. Prima di una settimana impegnativa posso stabilire quale tipo di spesa voglio osservare; alla fine controllo se il comportamento reale corrisponde alle intenzioni. Questo trasforma l’inserimento in un piccolo esperimento personale e rende più facile capire quali abitudini cambiare.
Il secondo è evitare di correggere continuamente il passato senza una ragione. Se ogni voce viene modificata in modo diverso, i confronti diventano meno affidabili. Meglio scegliere una convenzione semplice per descrivere le uscite e mantenerla nel tempo. La coerenza è più utile della precisione apparente quando l’obiettivo è riconoscere gli schemi.
Il terzo è non usare il totale come unico criterio di giudizio. Due periodi possono avere una spesa complessiva simile, ma uno può contenere un pagamento eccezionale e l’altro molte uscite ricorrenti. Distinguere queste situazioni evita di prendere decisioni sbagliate, come tagliare una necessità temporanea invece di intervenire su un’abitudine ripetuta.
Un quarto uso interessante è il controllo prima di una decisione. Se sto pensando a un nuovo abbonamento o a una spesa mensile fissa, posso osservare il mio andamento recente e chiedermi se esiste davvero un margine. Non è una previsione finanziaria completa, ma è un modo concreto per non valutare l’acquisto isolandolo dal resto.
Connessione: quando incide davvero
La registrazione manuale rende la connessione meno centrale rispetto a un servizio che importa i movimenti bancari in tempo reale, ma non la rende irrilevante. Se sono fuori casa e voglio annotare un pagamento appena fatto, l’esperienza dipende anche dal fatto che l’app sia raggiungibile e pronta all’uso. Per evitare che un problema di rete si trasformi in una spesa dimenticata, posso segnare l’importo in una nota temporanea e inserirlo quando riprendo la routine; è un piccolo passaggio in più, non una garanzia di funzionamento senza rete.
Questo distingue il suo flusso da quello delle app bancarie: qui la tempestività nasce soprattutto dal gesto dell’utente, non dall’attesa che un movimento compaia automaticamente. Chi ha una connessione intermittente dovrebbe quindi valutare quanto spesso registra le spese in movimento e quanto è disposto a recuperare in seguito le annotazioni rimaste in sospeso.
Uso sul telefono e recupero degli arretrati
Su uno smartphone, il vantaggio pratico è poter collegare una spesa al contesto in cui è avvenuta, prima che diventi un ricordo vago. Per rendere l’abitudine sostenibile, mi limiterei ai dettagli davvero utili: importo e motivo riconoscibile, senza trasformare ogni acquisto in una scheda lunga. Se una giornata è troppo piena, una breve nota provvisoria può aiutare a ricostruire la voce più tardi, purché venga poi trasferita nel registro.
Quando mi accorgo di avere saltato alcuni giorni, eviterei di inventare dettagli o di distribuire a caso gli importi. Ripartire dalle spese che ricordo con sicurezza e segnare mentalmente il periodo incompleto è più onesto che costruire un quadro solo apparentemente preciso. Il confronto sarà meno pulito, ma le decisioni successive resteranno basate su informazioni credibili.
Privacy e attenzione ai dati personali
Poiché annotare le uscite significa creare un quadro delle proprie abitudini, sceglierei descrizioni sobrie: per capire il budget basta spesso indicare una categoria o un motivo generale, senza aggiungere particolari personali non necessari. Anche il telefono merita attenzione se viene usato da altre persone: un registro finanziario è più sensibile di una normale lista della spesa.
Se per me è essenziale sapere esattamente come vengono conservate e protette le informazioni, prima di inserirne molte controllerei le indicazioni sulla privacy dell’app. In ogni caso, non userei un diario di spesa come archivio di credenziali, numeri di carte o altri dati di accesso: il suo scopo è aiutarmi a leggere le uscite, non custodire informazioni bancarie riservate.
Il mio giudizio su Financiator gestione di spese
Dopo averla considerata nel suo ruolo specifico, la vedo come un’app pratica per costruire consapevolezza sulle uscite quotidiane. Il suo punto forte è la concentrazione su un compito comprensibile: raccogliere le spese e usarle per leggere meglio le proprie abitudini. Non la sceglierei per analisi finanziarie avanzate, ma la prenderei in considerazione come primo strumento personale.
Il risultato migliore arriva da chi è disposto a inserire le spese con regolarità e a rivederle con onestà. Chi cerca automazione totale potrebbe trovarla limitata, mentre chi vuole un metodo semplice e controllabile può apprezzare il fatto di non dover trasformare la gestione del denaro in un’attività complicata.
La connettività, in definitiva, conta soprattutto nel momento in cui voglio registrare subito un’uscita: non sostituisce la costanza e non elimina il bisogno di controllare le mie abitudini. Se preferisco che ogni movimento venga acquisito automaticamente o non voglio recuperare annotazioni dopo una giornata intensa, sceglierei un’alternativa con funzioni bancarie integrate. Se invece mi va bene partecipare attivamente e mantenere il controllo delle registrazioni, il metodo può risultare più diretto e facile da adattare.
In definitiva, io la consiglierei a un amico che continua a chiedersi dove finisca il proprio budget ma non vuole ancora usare un foglio di calcolo. La proverei gratuitamente, imposterei una routine breve e valuterei dopo un periodo di utilizzo se le informazioni raccolte stanno portando decisioni più consapevoli. Il suo valore non è registrare numeri per accumularli, ma rendere visibili le scelte quotidiane che quei numeri rappresentano.
Domande frequenti
Che cos’è Financiator gestione di spese e a chi è destinata?
Financiator gestione di spese è un’app pensata per aiutare a organizzare le finanze personali, registrando entrate, uscite e movimenti quotidiani in un unico spazio. Durante la prova, risulta particolarmente utile per chi vuole controllare il budget mensile, individuare le categorie in cui spende di più e avere una visione più ordinata delle proprie abitudini finanziarie, senza affidarsi a fogli di calcolo.
Quali funzioni offre Financiator per controllare le spese?
L’app consente generalmente di inserire le spese e le entrate, associarle a categorie e consultare riepiloghi utili per periodo. In base alla configurazione disponibile, può aiutare a seguire il saldo, distinguere i pagamenti ricorrenti da quelli occasionali e analizzare l’andamento del budget. Prima del download è comunque consigliabile verificare nella scheda ufficiale quali funzioni siano incluse nella versione attuale e se alcune richiedano impostazioni aggiuntive.
Financiator gestione di spese è facile da usare anche per chi non ha esperienza?
Sì, l’app è pensata per un utilizzo quotidiano e non richiede conoscenze di contabilità. Dopo aver impostato le principali categorie, è possibile aggiungere un movimento in pochi passaggi e consultare le informazioni attraverso schermate riepilogative. Per ottenere risultati precisi, è importante registrare con regolarità ogni pagamento e mantenere aggiornate le entrate, altrimenti il saldo mostrato potrebbe non riflettere la situazione reale.
I miei dati finanziari sono protetti quando utilizzo l’app?
Quando si utilizza un’app per la gestione delle spese, la privacy è un aspetto fondamentale. Financiator può contenere informazioni sensibili sulle proprie abitudini di acquisto, quindi è opportuno leggere l’informativa sulla privacy e controllare quali dati vengono raccolti, dove vengono conservati e se sono condivisi con servizi esterni. Si consiglia inoltre di proteggere il dispositivo con un metodo di blocco sicuro e di evitare l’inserimento di credenziali bancarie, salvo indicazioni ufficiali.
Financiator è gratuita o prevede acquisti e limitazioni?
La disponibilità gratuita e le eventuali limitazioni possono dipendere dalla versione dell’app e dal sistema operativo utilizzato. Alcune applicazioni di questo tipo offrono le funzioni essenziali senza costi, mentre riservano statistiche avanzate, sincronizzazione o strumenti aggiuntivi a un piano premium. Prima di installarla, controllate la pagina ufficiale su Google Play o App Store per verificare presenza di pubblicità, acquisti integrati, abbonamenti e condizioni di cancellazione.


